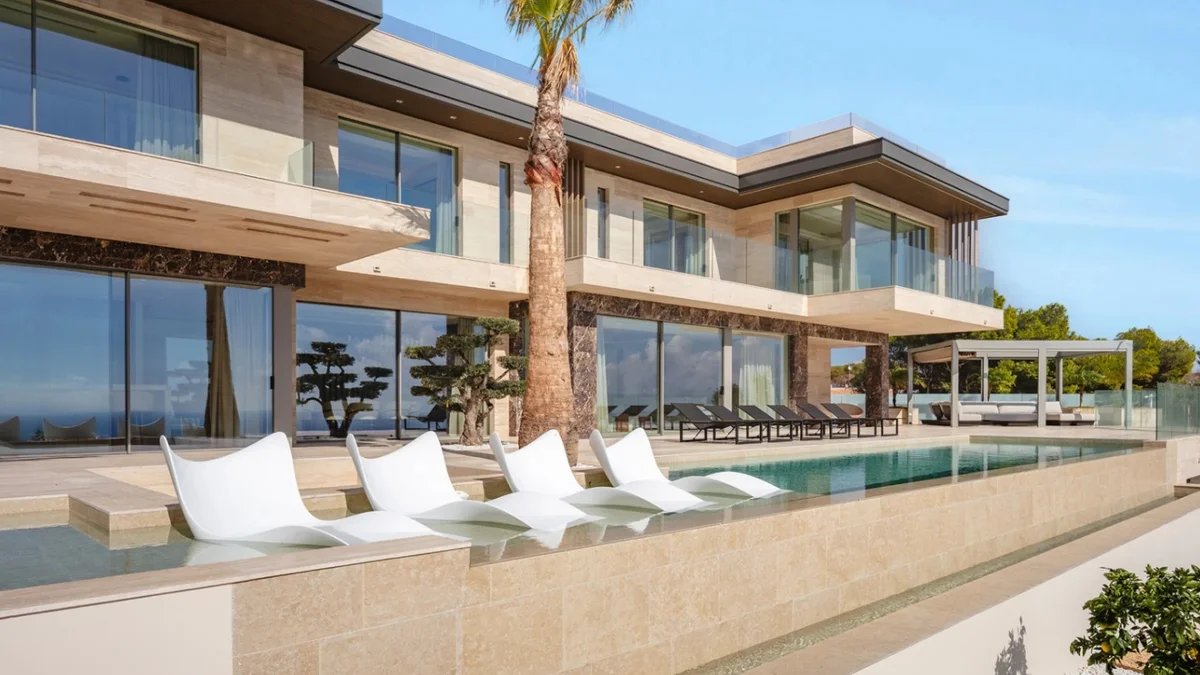
Kort antwoord: een villa in Spanje kost mediaan €685.000 tegenover €395.000 voor een appartement, en het verschil zit vooral in de grond. Wat u ervoor terugkrijgt is privacy en, praktisch belangrijker, geen vereniging van eigenaren die uw verhuur kan verbieden. Wat u ervoor betaalt is onderhoud van €2.400 tot €5.400 per jaar bovenop de gewone lasten.
Waarom kost een villa zoveel meer dan een appartement?
Bouwgrond aan de Spaanse kust is schaars, en dat is de hele verklaring. Van de 120 geverifieerde nieuwbouwprojecten in onze catalogus zijn er 99 appartementen en slechts 17 huizen, waarvan 12 vrijstaande villa’s en 5 rijwoningen. Waar het aanbod dun is, ligt de prijs hoog: de mediaan van een villa staat op €685.000 tegenover €395.000 voor een appartement.
De rijwoning is in dat licht het interessantste tussenproduct. Met een mediaan van €395.000 zit die op appartementniveau en levert toch een huisindeling, eigen buitenruimte en meestal een garage. Het onderhoud ligt bovendien lager dan bij een vrijstaande villa omdat er minder buitengevel is en gemeenschappelijke delen vaak collectief worden beheerd.
| Producttype | Mediaan | Wat u ervoor krijgt |
|---|---|---|
| Appartement | €395.000 | Onderhoud uitbesteed, laagste instap, breedste aanbod |
| Rijwoning | €395.000 | Huisindeling en eigen buitenruimte tegen appartementprijs |
| Vrijstaande villa | €685.000 | Privacy, perceel, zwembad, geen statuten die verhuur blokkeren |
| Huizen totaal in onze catalogus | €298.800 tot €1.500.000 | 12 villa’s en 5 rijwoningen, mediaan €568.000 |
| Zwembad per maand | €120 tot €250 | Loopt door bij leegstand |
| Tuin per maand | €80 tot €200 | Loopt door bij leegstand |
Wat kost een villa per jaar?
Hier ligt het verschil dat rekenmodellen het vaakst missen, want deze posten lopen door in maanden waarin u er niet bent en in jaren waarin de woning niets opbrengt.
Bovenop de gewone lasten komt onderhoud van het zwembad voor €120 tot €250 per maand en van de tuin voor €80 tot €200, samen €2.400 tot €5.400 per jaar. De IBI valt hoger uit dan bij een appartement omdat het perceel meetelt in de kadastrale waarde, en de opstalverzekering is duurder omdat er meer te verzekeren valt. Staat de woning leeg, dan rekent Spanje bovendien een fictief inkomen van meestal 1,1% of 2% van de kadastrale waarde, belast tegen 19% voor een EU-inwoner.
Tip van binnenuit: vraag de rekeningen van het afgelopen jaar op in plaats van een schatting. Zwembadonderhoud, tuinman, water en elektriciteit staan zwart op wit bij de vorige eigenaar, en het verschil tussen een schatting en een jaarrekening loopt bij een villa makkelijk in de duizenden euro’s.
Het voordeel dat een appartement niet heeft
Een vrijstaand huis op een eigen perceel kent geen vereniging van eigenaren, en dat is het grootste enkele voordeel voor wie wil verhuren. Bij een appartement kan de vereniging toeristische verhuur met drie vijfde van de stemmen in de statuten verbieden, ook jaren nadat u gekocht heeft, en geen enkele regionale vergunning gaat daaroverheen. Bij een villa bestaat die stemming simpelweg niet.
De regionale vergunning blijft wel nodig. Andalusië vraagt een VFT-registratie en laat gemeenten sinds Decreto 31/2024 nieuwe registraties per zone beperken. De Valenciaanse Gemeenschap vraagt een toeristische registratie plus sinds 2026 het landelijke NRA-nummer voordat een woning ergens geadverteerd mag worden. Maar het risico dat u er na aankoop uit gestemd wordt, verdwijnt.
De valkuil buiten de bebouwde kom
Wie een villa op het platteland zoekt, loopt tegen een probleem aan dat aan de kust nauwelijks bestaat. Een groot deel van de landelijke woningen in het binnenland van Andalusië is gebouwd op rustieke grond zonder geldige bouwvergunning. Die huizen zijn lastig in te schrijven, te financieren of te verzekeren, en de weg naar regularisatie loopt via een AFO- of DAFO-certificaat dat de gemeente afgeeft.
Niet elke woning komt daarvoor in aanmerking. Zonder certificaat wil een bank er doorgaans niet tegen lenen, en dat betekent dat uw kopersgroep bij verkoop krimpt tot wie contant kan betalen. Laat uw advocaat de status schriftelijk vaststellen vóórdat er een aanbetaling wordt gedaan, en behandel een verkoper die het document niet kan overleggen als reden om te pauzeren en niet als onderhandelingsruimte.
Hoeveel eigen geld heeft u nodig?
Een Spaanse bank leent een niet-ingezetene ongeveer 60 tot 70% van de laagste waarde van koopsom of taxatie, tegen circa 80% voor wie in Spanje woont. Op een villa van €600.000 betekent een lening van 65% dus €210.000 eigen inbreng plus €60.000 tot €78.000 aan bijkomende kosten: reken op ruwweg €280.000 contant.
Valt de taxatie lager uit dan de vraagprijs, dan rekent de bank met het laagste bedrag en stijgt uw eigen inbreng, zonder dat er aan de prijs iets verandert. Bij een villa komt dat vaker voor dan bij een appartement, omdat er minder vergelijkbare verkopen zijn om een taxatie op te baseren. Vraag daarom om vergelijkbare verkopen in dezelfde urbanisatie in plaats van dezelfde gemeente.
Nieuwbouwvilla of bestaande villa?
Bij nieuwbouw betaalt u 10% btw plus ongeveer 1 tot 1,5% overdrachtsbelasting, bij bestaande bouw de regionale overdrachtsbelasting van 6 tot 13%. Op een villa van €600.000 in Andalusië is dat €66.000 tot €69.000 tegenover €42.000, dus nieuwbouw kost bij aanvang zo’n €25.000 meer.
Daar staat bescherming tegenover die bestaande bouw niet kent. Elke bouwtermijn hoort gedekt door een eigen bankgarantie onder Ley 57/1968, met een certificaat op uw naam, het exacte bedrag en de garanderende bank. Na oplevering gelden wettelijke garanties van tien jaar op de constructie, drie jaar op installaties en waterdichtheid en één jaar op afwerking. Bij een villa telt dat zwaarder dan bij een appartement, omdat er meer buitengevel, meer dak en meer installatie is die kan falen.
De keerzijde is de kasstroom. Een nieuwbouwvilla verspreidt betalingen over ruwweg achttien tot dertig maanden zonder inkomsten daartegenover, terwijl een bestaande villa vanaf de eerste maand kan verhuren. Bij een villa van €600.000 loopt het bedrag onder garantie voor de oplevering doorgaans op tot €180.000 of meer, dus controleer per termijn opnieuw of het certificaat er is en of de ontwikkelende entiteit op dat certificaat overeenkomt met die op uw reserveringscontract.
Waar staan de villa’s?
Het aanbod is ongelijk verdeeld en dat bepaalt de prijs sterker dan de woning zelf. Aan de noordelijke Costa Blanca rond Moraira, Jávea en Dénia is de villa het standaardproduct: Moraira loopt van €2.500 tot €6.000 per m2 en hoger op de eerste lijn bij El Portet, en de lage bebouwingsdichtheid is daar planologisch beschermd, wat het aanbod schaars houdt.
Aan de Costa del Sol zit het zwaartepunt bij Marbella en Benahavís, waar onze geverifieerde stock respectievelijk vanaf €530.000 en €800.000 begint en het brutorendement met 2,5 tot 3,5% laag ligt, omdat daar voor waardebehoud gekocht wordt en niet voor huur. Estepona ligt 20 tot 35% onder Marbella bij overigens identieke belastingregels.
Wie op prijs stuurt, kijkt naar de Almería-kust, waar Mar de Pulpí begint bij €170.000, of naar het binnenland. Daar geldt echter de vergunningsvraag uit de vorige paragraaf, en die weegt bij een landelijke villa het zwaarst.
Let op: vergelijk kusten niet op vraagprijs alleen. Andalusië heft een vlakke 7% overdrachtsbelasting bij elke prijs, de Valenciaanse Gemeenschap 9% onder €1.000.000 en 11% daarboven, en de Balearen een oplopend tarief van 8 tot 13%. Op een villa van €800.000 loopt dat verschil op tot tienduizenden euro’s, contant af te rekenen bij de notaris.
Wat levert een villa netto op?
Neem een villa die €30.000 per jaar aan huur opbrengt. Daar gaan af: beheer voor een vakantieverhuur van 20%, dus €6.000, schoonmaak per wissel die meestal apart wordt gefactureerd, zwembad en tuin voor samen €3.600, IBI van €1.500 en verzekering van €600. Bij €12.000 aan totale kosten blijft €18.000 over. Als EU-inwoner betaalt u daarover 19%, dus €3.420, en houdt u €14.580.
Voor een eigenaar buiten de EU ziet dezelfde som er heel anders uit: 24% over de bruto €30.000 is €7.200, en er blijft €22.800 min €12.000 kosten, dus €10.800 over. Op identiek vastgoed met identieke gasten scheelt dat €3.780 per jaar. Bij een villa is dat verschil groter dan bij een appartement, simpelweg omdat de bedragen groter zijn en de aftrekpost dus zwaarder weegt.
Voordelen en nadelen van een villa
Voordelen. Privacy en ruimte die een appartement niet biedt. Geen statuten die verhuur kunnen blokkeren, wat het grootste vergunningsrisico wegneemt. Een perceel dat schaars is en blijft, wat de waarde op lange termijn ondersteunt. En bij verhuur een hogere weekprijs, omdat gezinnen en groepen voor een privézwembad betalen.
Nadelen. Hoger instapniveau, mediaan €685.000. Vaste onderhoudslasten van €2.400 tot €5.400 per jaar die doorlopen bij leegstand. Een kleinere kopersgroep bij verkoop, en daardoor een taxatie die minder makkelijk te onderbouwen is. En buiten de bebouwde kom het vergunningsrisico dat hierboven staat.
Het perceel is wat u koopt
Bij een appartement koopt u vierkante meters binnen, bij een villa koopt u een perceel met een gebouw erop, en dat verschuift waar de risico’s zitten. Drie dingen horen daarom vóór het bod vast te staan.
De grenzen. Laat controleren of de kadastrale omschrijving overeenkomt met wat er werkelijk staat, inclusief later gebouwde aanbouw, garage of poolhouse. Een uitbreiding die nooit is ingeschreven kan bij verkoop een probleem worden, en bij landelijke woningen is dat eerder regel dan uitzondering.
De toegangsweg. Vraag wie eigenaar is en wie het onderhoud betaalt. Een privéweg die door meerdere eigenaren wordt gedeeld zonder afspraak op papier is een terugkerende bron van conflicten, en het is niet iets wat u na aankoop nog kunt regelen.
Water en afvoer. Op een perceel buiten het riool telt hoe de watervoorziening geregeld is en of er een septictank ligt die aan de normen voldoet. Dat zijn geen formaliteiten: het zijn de posten die bij een landelijke woning duizenden euro’s kunnen kosten als ze niet in orde zijn.
Welke koper past bij een villa?
Het gezin dat zelf gebruikt. Zes tot tien weken per jaar met kinderen of kleinkinderen. Hier weegt de privacy en het zwembad zwaarder dan het rendement, en de vaste lasten horen simpelweg in het vakantiebudget.
De verhuurder met een licentie. Wie rendement zoekt en de villa het grootste deel van het jaar verhuurt. Het ontbreken van een VvE maakt dit model betrouwbaarder dan bij een appartement, maar reken met beheerkosten van 15 tot 25% van de bruto huur en met schoonmaak per wissel, die meestal apart wordt gefactureerd.
De koper die later verhuist. Wie de villa nu koopt en er over enkele jaren wil wonen. Let dan op de afstand tot voorzieningen en op de vraag of het huis in februari prettig is, want een woning die alleen in de zomer werkt, is ook alleen in de zomer te verkopen.
Een laatste punt over de bezichtiging van een villa, dat bij een appartement niet speelt. Rijd de route naar het huis zelf, bij voorkeur in het donker en bij regen. Veel villa’s aan de noordelijke Costa Blanca liggen op een helling met smalle bochten, en wat op een zonnige middag schilderachtig is, bepaalt in februari of u er nog graag heen gaat. Datzelfde geldt voor uw huurders en voor de schoonmaakploeg waarvan een vakantieverhuur afhankelijk is. Vraag ook hoeveel woningen in de urbanisatie het hele jaar bewoond zijn. Een straat die in de winter voor negen tiende leegstaat, is een ander product dan dezelfde straat met vaste bewoners, en dat verschil ziet u alleen als u het vraagt.
Wat u moet controleren voordat u tekent
Op een villa van €600.000 komen €60.000 tot €78.000 aan bijkomende kosten, contant en niet mee te financieren. De jaarlijkse lasten zijn bij een villa het punt waarop modellen sneuvelen, en die zijn vooraf te controleren.
- Het AFO- of DAFO-certificaat, of de bouwvergunning, bij alles buiten de bebouwde kom.
- De jaarrekeningen van zwembad, tuin, water en elektriciteit van de vorige eigenaar.
- De nota simple, met eigenaar, omschrijving en eventuele hypotheek of beslag.
- Of de kadastrale omschrijving overeenkomt met wat er werkelijk staat, inclusief aanbouw.
- De grenzen van het perceel en de toegangsweg, inclusief wie die onderhoudt.
- Vergelijkbare verkopen in dezelfde urbanisatie, met het oog op de taxatie.
Verder lezen: een huis kopen in Spanje en een appartement kopen, en in het Engels het aanbod aan huizen, de hypotheek voor niet-ingezetenen en de gids voor Nederlandse kopers.
Andere woningtypes en onderwerpen in het Nederlands: een finca en de AFO-valkuil, de Costa Blanca noord en zuid, een vakantiehuis en de jaarlast, goedkoop kopen en wat u ervoor krijgt en emigreren en de 183-dagengrens.
Frequently Asked Questions
In onze geverifieerde nieuwbouwcatalogus loopt een huis van €298.800 tot €1.500.000, mediaan €568.000. Voor vrijstaande villa's alleen ligt de mediaan op €685.000, tegenover €395.000 voor een rijwoning en €395.000 voor een appartement.
Bovenop de gewone lasten €120 tot €250 per maand voor een zwembad en €80 tot €200 voor een tuin, samen €2.400 tot €5.400 per jaar. Daarbij een hogere IBI omdat het perceel meetelt, en een duurdere verzekering. Deze posten lopen door bij leegstand.
Op één belangrijk punt wel: een vrijstaand huis kent geen vereniging van eigenaren die toeristische verhuur kan verbieden, en dat is het grootste risico van een appartementseigenaar. De regionale vergunning blijft nodig, in Andalusië een VFT-registratie en in de Valenciaanse Gemeenschap een registratie plus het NRA-nummer.
Veel landelijke woningen in het binnenland van Andalusië zijn gebouwd zonder geldige bouwvergunning. Ze zijn lastig in te schrijven, te financieren of te verzekeren, en regularisatie loopt via een AFO- of DAFO-certificaat. Niet elke woning komt in aanmerking, en zonder certificaat blijft uw kopersgroep beperkt tot contante kopers.
Een Spaanse bank leent een niet-ingezetene ongeveer 60 tot 70%. Bij 65% is dat €210.000 eigen inbreng plus €60.000 tot €78.000 aan bijkomende kosten, samen ruwweg €280.000 contant. De bijkomende kosten zijn niet mee te financieren.
Get a Spain property shortlist
Tell us your budget and market (Costa Blanca, Costa del Sol, Balearic Islands). We reply within one business day with options matched to your goals.